Cooperativas de ahorro y crédito
Lic. Carlos A. Rodríguez N. - 10/1/2007
Como profesional me siento muy orgulloso el haber sido discípulo del gran maestro y humanista PABLO HARVEY STELLE, padre fundador y profesor meritísimo de la enseñanza del cooperativismo en República Dominicana.
En honor a esta alta distinción corresponde a las instituciones que integran el sector propiciar acciones orientadas a enaltecer y dar a conocer el pensamiento de este ilustre sacerdote del cooperativismo.
Fueron muchos los conocimientos y experiencias que adquirimos de él en su esfuerzo de motivar a sectores de la población dominicana a practicar el hábito del ahorro, con el ideal de que la clase pobre se proporcionara los recursos y medios de trabajo para liberar su estado de indigencia en la sociedad.
El padre del cooperativismo dominicano fomentaba la idea de que para superar el estado de la pobreza, el medio para lograrlo era promover y organizar en cada comunidad empresas cooperativas de ahorro y crédito.
Al referirse a este tipo de sociedades decía que las cooperativas de ahorro y crédito son instituciones que en inglés se conocen como Credit Unions, y en México como Cajas Populares.
Aún se llamen cooperativas, realmente no siguen las normas de las cooperativas de Rochdale; ellas se fundaron en Alemania independientemente de las ideas de los pioneros de Rochdale. Sin embargo, la finalidad general de las cooperativas de ahorro y crédito es similar a las demás cooperativas, es decir, ayudar a los pobres, basada en la unión de personas trabajando cooperativamente para la mutua prosperidad de todos.
Sustentaba el padre Pablo, que la cooperativa de ahorro y crédito no es un negocio como la mayoría de otras cooperativas, sino más bien un servicio donde la gente pueden hacer sus ahorros convenientes y así proveer sus necesidades de crédito, liberándole de la usura. Las cooperativas de ahorro y crédito han sido llamadas “los bancos de los pobres”.
Establecía que estas cooperativas funcionan como bancos, pues ofrecen los mismos servicios que estos, siendo ello así, cualquiera preguntaría: entonces ¿porqué molestarse en fundar estas cooperativas? Cierto es que los bancos ofrecen todos los servicios favoreciendo a sus clientes, pero la interrogante tiene las siguientes contestaciones: Primero, el sistema bancario nació para servir principalmente a los comerciantes y negociantes, y a la vez para ganar dinero o mejor dicho, “lucro.” Se encuentran bancos donde hay movimiento de negocios en los pueblos y ciudades, pero pocas veces en regiones rurales. Los banqueros buscan lucros.
Raiffeisen, el fundador de las cooperativas de ahorro y crédito en Alemania, organizó su movimiento para ayudar a los pobres, las víctimas de los usureros y como un servicio sin fines de lucro.
Desgraciadamente, la mayoría del desarrollo de las cooperativas de ahorro y crédito en Norteamérica, donde se halla el número mas grande del mundo, se encuentra entre la clase media de las ciudades, y pocas entre la gente pobre.
En varios países de América Latina, la mayoría de la gente es campesina, pobres y víctimas de la usura y otros tipos de explotaciones. Entre ellos no existen bancos; los banqueros no se interesan en ellos. Aquí en estos ambientes es donde las cooperativas de ahorro y crédito podrían prestar grandes servicios financieros sociales.
Es fácil organizar una cooperativa de ahorro y crédito entre personas de clase media en cualquier parte del mundo, ya que generalmente ellos gozan de educación y en corto tiempo, después de estudios y algunos folletos, la directiva queda preparada para poner en marcha una cooperativa de ahorro y crédito. También en poco tiempo crecen rápido los ahorros. A menudo los ahorros lo hacen por descuentos de los salarios que reciben de sus patronos.
Decía el padre Pablo, que su mensaje no estaba dirigido a personas de la clase media, sino a la campesina, víctima de toda clase de injusticias económicas y sociales. Preparar un grupo de campesinos con el objeto de manejar una cooperativa de ahorro y crédito, es una labor muy difícil y costosa en tiempo.
En su libro titulado Cooperativas de Ahorro y Crédito, incluye preguntas y respuestas que considera más adaptadas al nivel académico de los campesinos. También en este libro advierte sobre los problemas y peligros a encontrar en este tipo de labor.
Dentro del marco de este contexto se promovieron las primeras sociedades cooperativas en la República Dominicana. A la fecha son muchas las que han logrado éxito en la tarea de fomentar el ahorro e integrar de manera activa a hombres y mujeres en el proceso del desarrollo económico y social de la comunidad.
Con motivo de que en octubre celebramos el Mes del Cooperativismo, corresponde a las instituciones y empresas cooperativas resaltar las ideas y el pensamiento de este gran hombre, Pablo Harvey Steele, considerado el padre del cooperativismo dominicano.
viernes, 6 de febrero de 2009

Cooperativas sólo aportan beneficios a la economía
Cooperativas sólo aportan beneficios a la economía
Jairon Severino - 12/18/2008
Listin Diario
CARLOS RODRÍGUEZ RESALTA SUS VENTAJAS PARA EL DESARROLLO
En el sector agropecuario se están dando importantes pasos hacia el cooperativismo.
SANTO DOMINGO.- Los dominicanos no ahorran más porque en la mayoría de los casos su potencial económico no les permite. Sin embargo, el cooperativismo se ha convertido en un movimiento que se ha diseminado en todo el país como forma de compartir objetivos en diferentes sectores de la economía.
Las actividades productivas que funcionan como cooperativas son cada día más y hasta la apertura comercial ha obligado a muchos productores a trabajar en clusters o conjuntos productivos.
“Es oportuno destacar que la contribución del sector cooperativo en el contexto de la economía dominicana debe medirse por su participación en materia de desarrollo, ya que desde sus inicios ha incidido en la solución de los problemas de los diferentes estratos de la población que la integran mejorando sus condiciones de vida”, afirma Carlos Aníbal Rodríguez un catedrático universitario con experiencia de más de 40 años en el desarrollo del cooperativismo. Es por ello, señala, que su potencial de acción tiene amplias perspectivas ya que actúa como instrumento de desarrollo y mecanismo de distribución de riqueza en beneficio del crecimiento económico.
Rodríguez expresa que conforme a la tendencia de desarrollo que ha tenido el cooperativismo dominicano se observa que empresas de este sector con éxitos demostrados, se han organizado de manera vigorosa tanto en las zonas urbanas como en las rurales. Sostiene que es una realidad palpable que las diferentes comunidades del país exhiben con orgullo las empresas cooperativas que han logrado organizar con la participación de su ciudadanía.
A su entender, en la actualidad el cooperativismo dominicano es un pujante sector con presencia dinámica y participativa en el desarrollo económico y social, contribuyendo de manera significativa en la solución de las necesidades y aspiraciones más sentidas que experimenta el país.
De acuerdo con las informaciones estadísticas, el sector cooperativo dominicano registra más de 500 empresas cooperativas, con presencia en catorce sectores, entre los cuales se encuentran el agropecuario, consumo, servicios de mercadeo, salud, seguros, transporte, vivienda, ahorros y préstamos, minero, pesca, industrial, energía, turismo y forestal, actividades éstas que sirven de soporte a la economía nacional. Acumulan activos valorados en más de RD$28,000 millones.
Datos suministrados por Rodríguez establecen que a nivel global las cooperativas existentes integran a más de 700 mil socios, cuyo trabajo generan un significativo valor agregado a la economía nacional. “Este sector de la población está integrado por pequeños y medianos productores, personas con necesidades sociales comunes que logran crear fuentes de trabajo a través de la inversión en la micro, pequeña y mediana empresa”, afirma.
Explica que las empresas cooperativas dominicanas se dedican principalmente a la actividad de ahorro y crédito, contribuyendo a la educación de la familia en el uso del presupuesto económico, procurando aminorar los niveles de explotación de que es victima la clase trabajadora por parte de los usureros. Un dato que resalta es que la población de socios ha realizado aportaciones económicas por más de RD$9,000 millones.
A su entender, las cifras disponibles son halagüeñas porque reflejan el crecimiento de la cartera de servicio de préstamos de las empresas cooperativas, ascendentes a RD$18,000 millones. Señala que este hecho evidencia la tendencia al ahorro por parte de la población, gracias a la cual las personas que participan en cooperativas enfrentan sus necesidades y mejoran la calidad de vida. “No es un secreto para nadie, los grandes esfuerzos que el país debe hacer en los próximos años para disminuir la tasa de desempleo, que de acuerdo con los efectos de la crisis ronda el 10%”, dice.
El presupuesto es vital en una empresa cooperativa
El presupuesto es vital en una empresa cooperativa
Jairon Severino - 12/11/2008
Listin diario
ES UN DOCUMENTO CONTABLE QUE GARANTIZA EL ÉXITO DE LA EMPRESA
SANTO DOMINGO.- Ser organizado podría representar la diferencia entre la continuidad y el fracaso de cualquier empresa. En el caso de las unidades productivas que están bajo el marco del cooperativismo es todavía más determinante, especialmente porque más personas tienen derecho a saber en qué se distribuyeron los recursos o hacia dónde van las ganancias.
La disciplina en el gasto, dependiendo siempre de las proyecciones de ingresos que se hagan para un período determinado, debe convertirse en la filosofía obligada para todos aquellos empresarios que comparten los beneficios de hacer negocios juntos. Un elemento que juega un papel preponderante es la confianza entre los miembros de la cooperativa sin que ello conlleve a convertir esa ventaja en una oportunidad para dejar pasar el más mínimo de los errores.
Siempre se ha ligado el éxito en las organizaciones empresariales, y las cooperativas no escapan a esta condición, a la organización y el respeto de los procesos contables.
El presupuesto es el punto de partida para saber qué sucederá al final de la jornada anual. Como explica Carlos Aníbal Rodríguez, experto en cooperativismo, el presupuesto es el documento contable que presenta la estimación anticipada de los ingresos y gastos relativos a las actividades que se planifican realizar en un cierto período de tiempo.
Para Rodríguez el presupuesto de gastos y estimación de captación y colocación de recursos es un instrumento guía en la administración de la empresa cooperativa; orienta hacia la administración del futuro y ayuda a convertir los planes en realidad. Es un instrumento de motivación capaz de guiar y evaluar el comportamiento de la empresa.
El también catedrático universitario indica que cada año, en la empresa cooperativa, el consejo de administración tiene la tarea de discutir y elaborar el presupuesto que regirá para el período. Para su eficaz elaboración es recomendable cumplir con los siguientes criterios: elaborarlo y aprobarlo con anticipación a su entrada en vigencia, listar todos los supuestos o premisas consideradas, considerar las opiniones del personal y proporcionarle motivación y orientación para alcanzar los objetivos; considerar un tiempo prudente para la consecución de las metas, ser flexible en la aplicación de ajustes, durante la ejecución, establecer normas y procedimientos para la ejecución y las cifras estimadas deben ser realistas.
Filosofía
El presupuesto debe tener como apoyo un plan de trabajo en el que se identifiquen las diferentes metas a alcanzar, basadas en supuestos o premisas como crecimiento de captaciones y de activos productivos; nivel de tasas activas y pasivas, estimación esperada de morosidad en préstamos, composición de la liquidez, tasa estimada de inflación y estimación general de las demás fuentes de ingresos.
A través del presupuesto, destaca Rodríguez, el consejo de administración debe establecer los mecanismos para juzgar el potencial de crecimiento de la empresa. También debe revisar, junto con el gerente, los números correspondientes a las operaciones del mes anterior y compararlos con lo presupuestado para ese mes. A raíz de las revisiones de los resultados mensuales deberán ajustarse a los supuestos que sean necesarios.
Junto con el gerente, los miembros del consejo de administración deben trabajar y desarrollar un plan estratégico para lograr las metas. Según el experto, el consejo debe constantemente revisar el progreso de la administración en el logro de las metas. Si no se observa un progreso adecuado en cualquiera de las áreas podrá solicitar modificar la metodología utilizada hasta el momento.
“La planificación de las metas anuales de la empresa cooperativa es clave para el buen manejo de ésta. El cumplimiento de éstas trae consigo el éxito. Las actividades de revisión y de control crean un mayor grado de organización en la empresa cooperativa”, destaca Rodríguez.
Asegura que si la planificación no se hace de una manera sistemática, escrita y bien organizada y si no se hace un control periódicamente se corre el riesgo de que los proyectos emprendidos se desvíen del camino concebido o, peor aún, que a través del tiempo se vayan olvidando de lo planificado. Para el logro de estas ideas se hace necesario la participación activa de todos los directivos, quienes juntos a la gerencia, integran el equipo de trabajo responsable de lograr los objetivos del presupuesto anual.
Cooperativas deben saber elegir a quién entregan sus operaciones
EL GERENTE DEBE SER DE CONFIANZA
Organización. Una cooperativa está obligada a ser organizada.
Carlos Rodríguez / Especial para LISTÍN DIARIO - 1/8/2009
SANTO DOMINGO.- Los profesionales del cooperativismo observan que el ingrediente más importante para el éxito de una empresa cooperativa lo constituye la conformación de una buena gerencia. La gerencia es defi nida, en términos generales, como el arte y la ciencia de organizar y canalizar los recursos de la empresa (potencial humano, el capital, estructuras de servicios), hacia el logro de sus objetivos.
De acuerdo con las normas y principios, el consejo de administración es responsable de la gerencia en la empresa cooperativa. Está en manos del consejo el representar a los miembros y el actuar en su nombre para cuidar que la cooperativa esté al servicio de sus necesidades.
Sin embargo, en las empresas cooperativas, con excepción de las más pequeñas, no es práctico que el consejo vigile detalladamente las operaciones y por ello los administradores emplean a un gerente en quien delegan la necesaria autoridad y responsabilidad de la marcha de su gestión.
El término gerencia se refi ere a las actividades de la persona nombrada por el consejo de administración para organizar y manejar la cooperativa en su funcionamiento diario, distinta y separadamente de las funciones del consejo.
Puesto que las funciones de la gerencia son tan importantes se puede afi rmar que la decisión más signifi cativa del consejo de una empresa cooperativa es la selección de su gerente. Se dice con frecuencia que la función del consejo de administración es la determinación de los planes de acción y que la del gerente es su ejecución. En la práctica existe una amplia variación entre lo que se considera plan de acción y por lo tanto de incumbencia del consejo, y lo que se tiene por funcionamiento bajo la responsabilidad del gerente.
Las interpretaciones varían de acuerdo con el tamaño de la empresa cooperativa, la complejidad de sus operaciones, la buena voluntad del consejo para adjudicar responsabilidades y la agresividad del gerente en asumirlas.
Generalmente, el consejo de administración se reserva algunas decisiones de gerencia. Éstas conformarán los planes de acción operativos dentro del marco de los cuales se espera que el gerente lleve a cabo sus funciones. Estas decisiones del consejo sobre la acción a seguir incluyen: a) declaración de los objetivos de la empresa cooperativa; b) determinación de las actividades a emprender; c) el método de acumulación de capital de los miembros; d) aprobación de las fuentes y condiciones del capital para préstamos; e) la disposición de los excedentes y ahorros anuales; y f) la supervisión del arqueo anual.
En determinadas cooperativas el consejo de administración puede llegar a adoptar reglas operativas más específi cas como la extensión del crédito, la política de empleos, una limitación de la libertad del gerente de contratar, por ejemplo, limitando la cantidad de dinero que puede gastar sin la aprobación del consejo, la compra o venta de activos fi jos.
Normalmente, el consejo de administración tendrá en cuenta las circunstancias que afecten el funcionamiento de la cooperativa y fi jará los planes de acción que crea necesarios para proteger los intereses de los miembros, guiar las decisiones del gerente y lograr los objetivos por los cuales se organizó la cooperativa.
Las decisiones restrictivas del consejo respecto a los planes de acción deberán atenerse a lo que aquel considere estrictamente necesario para la protección de los intereses de los miembros, dejando al gerente tan libre como sea posible para tomar las decisiones de funcionamiento necesarias.
De acuerdo con todos los criterios que hemos expresado, reiteramos que el empleo de un gerente es una de las acciones más importantes que puede tomar el consejo de administración. Ya que esto es una realidad, deberá tratar de ser imparcial en el juicio.
Esto implica que el gerente no podrá ser miembro del consejo y que cuando este determine que el mejor hombre disponible es uno de sus miembros le exija renunciar a su posición en el consejo antes de ser nombrado gerente.
Cooperativas suben montos de carteras
Carlos Arturo Guisarre - 2/6/2009
Listin Dario
SANTO DOMINGO.
Los recursos para préstamos que administró en el 2008 el conglomerado de cooperativas registradas en el Instituto de Desarrollo y Crédito Cooperativo (IDECOOP) superó los RD$30,000 millones, 151% más que los RD$11,927 millones que en el 2007 administraron estas entidades.
El presidente del IDECOOP, Pedro Corporán, informó que fueron creadas 83 nuevas cooperativas en distintas partes del país en el 2008, a parte de las 429 que ya funcionaban. A su entender, este movimiento es en respuesta a la falta de acceso a crédito que padecen los ciudadanos ubicados en zonas rurales y suburbanas, los cuales se caracterizan por ingresos individuales bajos.
Corporán conversó con LISTÍN DIARIO luego de una rueda de prensa en la que anunció a los empleados del IDECOOP que serían sometidos a una prueba anti-drogas de inmediato.
Una de las razones que destaca Corporán para justificar el crecimiento de las cooperativas consiste en que las tasas de interés de los financiamientos de las mismas es inferior al costo del dinero que aplica la banca convencional. “Mientas los bancos comerciales prestan a un 30%, las cooperativas aplican a sus socios tasas que no sobrepasan el 15%”, declaró el presidente del IDECOOP. Estas asociaciones están exentas del pago de impuestos, no reciben presiones para ajustar las tasas ni se someten a un encaje legal.
jueves, 5 de febrero de 2009
Las cooperativas tienen sus ventajas impositivas
Las cooperativas tienen sus ventajas impositivas
Jairon Severino - 2/5/2009
Listin Diario
-->
LA LEY QUE LAS RIGE LAS CONSIDERA DENTRO DE UN RÉGIMEN ESPECIAL
Efecto. Las cooperativas son centros de encuentro entre personas que tienen un fin en común respecto al desarrollo comunitario.
SANTO DOMINGO.- La historia dominicana tiene pasajes exclusivos dedicados al desarrollo del cooperativismo. La conformación de pequeñas organizaciones de cooperativas ha sido una tradición en todo el país. De hecho, hay entidades que han logrado sobrevivir y crecer en medio de dificultades. Por su realidad y característica, existe un régimen legal que otorga a estas instituciones un tratamiento especial que les permite manejarse con transparencia y suficiente apoyo estatal.
De acuerdo con Carlos Rodríguez, experto de larga data en temas de cooperativismo, el Estado dominicano declara de interés público la promoción y organización de las empresas cooperativas, reconociendo en su existencia el medio ideal para promover el mejoramiento socioeconómico de la comunidad y el fortalecimiento de los principios que sustentan la democracia.
Con base a estos criterios, dice Rodríguez, es que se han establecido incentivos sobre exoneraciones de impuestos, contribuciones o derechos fiscales, con el propósito de que la empresa cooperativa cumpla la función social de integrar al hombre y la mujer como actores activos del desarrollo para contrarrestar los índices de la pobreza y mejorar las condiciones de vida de la familia en la comunidad.
ExensionesCon estos fines, a través de la Ley 127 sobre Asociaciones Cooperativas y su Reglamento, establece que todos los actos relativos a la constitución, autorización y registro de las empresas cooperativas quedan exentos de todo impuesto.
Establece que la legislación norma para que también sean exonerados de todo impuesto, tasa o contribución, sea fiscal, regional o municipal, las empresas cooperativas que generen sus excedentes de las transacciones con sus socios.
En este sentido, indica que todas las cooperativas organizadas, con excepción de las de ahorro y crédito y de vivienda, podrán realizar transacciones comerciales y prestar servicios a no asociados hasta el límite del 40% del volumen total de negocios con los asociados. Las transacciones con el Estado se consideran como realizadas con un asociado. De acuerdo con este enunciado a la empresa cooperativa siempre se le exonera el 60%.
Señala que el excedente neto, proveniente de transacciones con no asociados, deducidas por las contribuciones de ley, será dedicado a aumentar el fondo de educación cooperativa. Indica que la exoneración se extenderá a los superávit que obtengan y a los actos y contratos que realicen.
Para la debida protección y fomento de las empresas cooperativas queda autorizado el Poder Ejecutivo, para otorgar franquicias especiales, dictando al efecto las disposiciones que proceda, disponiéndose que específicamente quedan exonerados de todos los impuestos de importación aduanales y consulares todo equipo, maquinarias, materiales y enseres que importen directamente o a través de terceros para el uso de la propia empresa en la consecución de sus fines y propósitos.
Vigilancia
Según lo establece la ley, las solicitudes de exoneraciones deberán tramitarse a través del Instituto de Desarrollo y Crédito Cooperativo (Idecoop), el cual velará porque los objetos importados sean del uso y consumo de la propia empresa cooperativa que los demandó. Aclara que las exoneraciones en ningún caso podrán beneficiar a terceros.
ReglamentaciónEl reglamento de la ley dice que el Idecoop enviará a todos los organismos fiscales del Estado y los municipios una lista de las cooperativas para que los funcionarios se ajusten a lo dispuesto para la aplicación de las exoneraciones.
A los efectos de estas disposiciones, el presidente-administrador del Idecoop, en coordinación con los secretarios de Hacienda, Industria y Comercio y el director General de Aduanas, establecerá el procedimiento administrativo que facilite los trámites relativos a las exoneraciones que necesiten y solicitaren las empresas cooperativas. Este manual que contiene el procedimiento administrativo debería ser del conocimiento de todo el sector cooperativo dominicano.
De acuerdo con Rodríguez, quien hace referencia a la ley, la empresa cooperativa que haga uso impropio de cualquiera de los privilegios que le concede el Estado estará sujeta a la aplicación de las penalidades que imponen las leyes y las sanciones que estime conveniente el secretario de Hacienda.
“En estos momentos en que el sector cooperativo se concentra en establecer reformas al marco legal sería conveniente tomar en consideración estos incentivos para que los mismos sean ampliados en beneficio de que el cooperativismo cumpla la misión social de elevar la calidad y nivel de vida de la familia dominicana”, dice.
Las cooperativas han demostrado ser entes económicos donde la solidaridad es la principal característica entre sus asociados. Los beneficios de estar en una de estas organizaciones son numerosos y todos los estudios indican que se trata de un movimiento con un impacto positivo sobre la economía.
EL ESPÍRITU DE LAS COOPERATIVASEntre las definiciones más socorridas está que una cooperativa es una asociación autónoma de personas que se han unido voluntariamente para formar una organización democrática cuya administración y gestión debe llevarse a cabo de la forma que acuerden los socios, generalmente en el contexto de la economía de mercado.
Su intención es hacer frente a sus necesidades y aspiraciones económicas, sociales y culturales comunes por medio de una empresa de propiedad conjunta y democráticamente controlada.
martes, 25 de noviembre de 2008
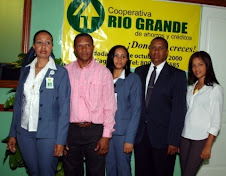
Destacan Logros Cooperativa Río Grande
Destacan logros cooperativa Río Grande
Por Amable Grullón (La información, viernes 14 de noviembre de 2008)
Crear una cultura de ahorro, profundizar en la educación del cooperativismo y crecer en términos cualitativo y cuantitativos han sido los principales logros de la Cooperativa Rió Grande.Los directivos de esa institución, licenciado Martín de la Cruz Hiraldo, presidente del Consejo de Administración y el licenciado José Manuel Martínez, Tesorero, precisan que tras ocho años hay muchos logros que citar sobre la institución que presidente, pero ellos valoran los institucionales.La cooperativa Río Grande surgió el 21 de octubre del año 2000, e incorporada mediante el decreto 507-04, del de junio del 2004.En su inicio, tuvieron una aportación de 21,570 pesos, con apenas 24 socios, pero 8 años despues superan los 6 millones, 300 mil pesos con una cartera de préstamos de 8 millones.Sus fundadores son descendientes de la Comunidad de Río Grande, municipio de Altamira, quienes llegaron a Santiago en busca de un mejor futuro.Sin embargo, la cooperativa es abierta a todo el mundo y tienen muchos socios de Santiago, que nada tienen que ver Río Grande, excepto la honestidad y transparencia conque se manejan los recursos, precisan sus directivos.Tanto el licenciado Martín Cruz Hiraldo, quien es el presidente del Consejo de Administración como el licenciado José Manuel Martínez, su tesorero, son personas inquietas que vinieron a estudiar y trabajar a Santiago con la esperanza de explorar los senderos del progreso.Además del Estudio, abrazaron el cooperativismo con fe porque saben que el descansa la verdadera esperanza de los trabajadores.Ambos son profesionales exitosos, que además de sus afanes cooperativistas laboran para otras empresas e instituciones importantes de Santiago.La Cooperativa posee ahora más de 740 socios, con un local abierto para todo el pueblo de Santiago en el edificio Plaza Miami, de la avenida Circunvalación próximo a la zona Franca.Asociación para el DesarrolloLa Cooperativa Río Grande es hija de la Asociación para el Desarrollo de Río Grande, entidad que ha puesto en este proyecto una gran cantidad de oportunidades para ayudar a cambiar la vida de los habitantes de esa comunidad del municipio de Altamira, Provincia Puerto Plata.Entre los planes inmediato está el abrir una oficina en Altamira y desde allí canalizar una serie de ahorrantes y recursos para la producción.En la actualidad, al cooperativa tiene más de dos millones en préstamos a pequeños y medianos productores, así como a pequeños negocios.El retorno de los préstamos es del cien por ciento, gracias a la sólida formación cooperativista y al criterio empleado al momento de otorgarlo.Río Grande es pueblo fundamentalmente agrícola cuya economía descansa en el cultivo y comercialización del cacao, café, frutas como la naranja, aguacate, mango y frutos menores.Entre los proyectos del futuro está un programa para financiar la crianza de cerdos y financiar la creación de pequeñas empresas como talleres de costura, ebanistería, herrería, zapaterías y otros.De igual forma, hay planes de desarrollar un plan de ahorro estudiantil, simultáneamente con asesoría a los jóvenes sobre las universidades, planes de créditos y facilidades para la educación.Los planes educativos, en cuanto al cooperativismo y la importancia del ahorro se desarrollan conjuntamente con las iglesias Católicas, evangélicas y otras instituciones de la zona.la Cooperativa Río Grande es miembro de todos los organismos e instituciones que agrupan a las cooperativas del país.
Suscribirse a:
Entradas (Atom)